

column
遊休地での太陽光発電は儲かる?メリット・デメリット、農地転用や初期費用を徹底解説
遊休地をそのまま抱えていると、草刈りや境界の管理に時間を取られたり、固定資産税だけが毎年かかり続けたりと、思った以上に負担が積み重なります。
使い道が決まらないまま放置されるケースは少なくありませんが、2026年は再生可能エネルギーの需要が高まり、空き地を太陽光発電(野立て)に活用する動きが広がっています。電力価格の変動や企業の脱炭素化が進むなか、遊休地を収益源に変えられる可能性があるでしょう。
本記事では、遊休地で太陽光発電を始めるメリット・デメリットをはじめ、収益性や初期費用の目安、農地転用の手続きまで詳しく紐解きます。
遊休地に太陽光発電(野立て)を設置するメリット
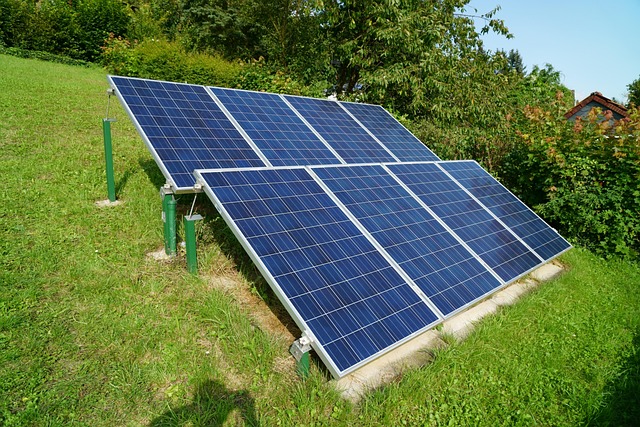
使っていない土地をそのままにしておくと、固定資産税の支払いや草刈りなどの管理が続きます。
遊休地に太陽光発電を導入すると、これらの負担を軽減しながら収益を生み出せるケースが少なくありません。個人の地主でも企業の担当者でも、土地の条件や規模によって効果の出方が違いますが、主な利点を整理します。
放置による「固定資産税」の負担軽減と安定した収益化
遊休地をそのまま持っていると、毎年、固定資産税がかかり、地域によっては都市計画税も課されます。
遊休地を所有しているだけでは固定資産税などの支出が続きますが、太陽光発電によって収益を得られるようになれば、土地から得た収入を税金や維持管理費に充てられる可能性があります。
ただし、太陽光発電設備を設置したからといって、土地の固定資産税そのものが必ず安くなるわけではありません。土地の評価地目や設備の課税関係は自治体や土地の状況によって異なるため、事前確認が必要です。
なお利回りは土地の日射量や初期費用によって変動するため、個別のシミュレーションが欠かせません。
草刈りや不法投棄など、土地管理の手間から解放される
金銭的な負担以上に地主を悩ませるのが、草刈りや防犯をはじめとする現地管理の手間です。
野焼きや雑草の繁茂を放置すると、近隣からの苦情につながります。また、人目につかない土地は、不法投棄や不審者の侵入のリスクも高まります。草刈りを業者に依頼すれば、1回あたり数万円の費用がかかることもあり、年数回の実施でも無視できない出費です。
太陽光発電設備を設置した後も、雑草による発電量の低下や設備への影響を防ぐため、定期的な除草や点検が必要です。ただし、土地を発電事業者へ貸し出す方式では、契約内容によって事業者側が維持管理を担うケースもあり、地主自身の管理負担を軽減できる可能性があります。
また、遠隔監視システムや防犯カメラなどを導入すれば、設備の異常や敷地への侵入を把握しやすくなります。放置していた遊休地と比べ、管理体制を整えやすくなる点もメリットのひとつです。
企業としての環境価値向上(法人の場合)
法人が遊休地を活用して太陽光発電事業に参入する場合、収益面だけでなく、企業の環境価値向上にもつながります。
再生可能エネルギー由来の電力を自社で発電・活用したり、環境価値を証書として取引したりすることで、CSR報告やサステナビリティ経営のアピール材料として活用できます。
近年はサプライチェーン全体で脱炭素を求める動きが強まっており、再エネの活用実績が取引条件に影響する場面も増えています。
自社所有の遊休地を活用すれば、クリーンなエネルギーの自社利用(自家消費)や環境価値証書の活用を通じ、脱炭素経営やCSR活動を強力にアピールできるでしょう。
遊休地での太陽光発電のデメリットと失敗しないための注意点
使い道のない土地を活用する手段として注目される太陽光発電ですが、事前の確認不足から思わぬ支出や近隣とのトラブルに発展するケースがあります。所有地を有効活用して収益化を目指すには、検討段階でリスクや法規制を正しく捉えておくことが欠かせません。
ネガティブな側面や法規制を正しく把握し、事前に対策を講じることが成功の鍵となります。
初期費用とランニングコスト(維持費)の把握
遊休地で太陽光発電を始める際は、設備費だけでなく、土地造成費や系統接続費、その後の維持管理費まで含めて収支を考える必要があります。
経済産業省が2026年度の事業用太陽光発電について示した最新のコストデータでは、地上設置型のシステム費用は50kW以上で12.9万円/kWです。このほか、土地造成費1.21万円/kW、系統への接続費1.45万円/kWなどが示されています。
仮に50kWの設備で単純計算すると、システム費用だけで約645万円です。ただし、実際には土地造成や系統接続、設計・工事の条件などによって必要な費用は変わります。とくに傾斜地や地盤の弱い土地、送配電網への接続に追加工事が必要な土地では、想定以上に初期費用が膨らむ可能性があります。
導入後のランニングコストも確認しておきましょう。経済産業省が算定に用いている運転維持費は0.42万円/kW/年です。50kWなら単純計算で年間約21万円となります。実際には草刈りや定期点検、修繕、保険などの費用が土地や契約条件によって異なるため、余裕を持った資金計画が必要です。
「遊休地での太陽光発電はどの程度儲かるのか」を判断する際は、利回りも重要な指標です。2026年度のFIT・FIPの価格設定では、地上設置型の事業用太陽光について税引前IRR(内部収益率)4%が想定されています。ただし、これは個々の太陽光発電事業で4%の利回りが保証されるという意味ではありません。
実際の収益性は、日射量や設備費、造成費、系統接続費、維持管理費、売電・PPAの契約条件などによって大きく変わります。遊休地の場合は土地ごとの差が特に大きいため、「利回り○%なら必ず儲かる」と判断するのではなく、初期投資から維持費、設備更新まで含めた長期的な収支シミュレーションを行うことが大切です。
費用面での失敗を避けるには、現地調査を行ったうえで施工会社から見積もりを取り、設備費だけでなく造成費や系統接続費などの内訳まで確認するとよいでしょう。
農地(耕作放棄地)の場合は「農地転用」の手続きが必要
所有している土地が耕作放棄地であっても、登記や現況上農地と判断される土地へ、そのまま太陽光パネルを設置できるとは限りません。
太陽光などの再生可能エネルギー発電設備を農地に設置する場合、農地転用許可が必要です。農地全体を転用して発電設備を設置する方法と、農業を続けながら上部にパネルを設置する営農型太陽光発電では、制度上の扱いも異なります。
特に注意したいのは、「何年も放置して荒れているから自由に使っていいはず」という自己判断です。
耕作放棄地であっても、農地法上の手続きが不要になるとは限りません。立地や農地区分などによって転用の可否が変わるため、設備や収益の検討より先に確認しておきたい部分です。
農業を続ける営農型太陽光発電では、パネルを支える支柱部分について一時転用許可が必要となり、発電期間中も下部農地で適切に営農を継続することが求められます。
農地転用が難しい土地で計画を進めてしまうと、設計や見積もりに時間をかけても事業化できないおそれがあります。土地活用を検討する段階で、自治体の農業委員会などに相談し、対象地の扱いを確認しておくと計画を立てやすくなります。
近隣トラブル(反射光・景観)や自然災害リスクへの対策
太陽光パネルの反射光が近隣住宅に差し込む、あるいは架台の設置で景観が変わることを理由に、近隣住民とのトラブルへ発展する例があります。設置角度やパネルの配置を工夫し、着工前に近隣へ説明の機会を設けておくと、後々の苦情を減らしやすくなります。
豪雨や台風、土砂崩れといった自然災害への備えも忘れてはなりません。傾斜地や山林を開発する場合、排水設備の不足によって近隣の農地や道路へ土砂が流出する事故も報告されています。
設置後の維持管理計画とあわせて、保険への加入状況や災害発生時の対応体制を事前に整理しておくことが、遊休地での太陽光発電を長く安定させる土台になります。
2026年最新:遊休地・太陽光発電のトレンドと収益モデル
使っていない土地を太陽光発電で活用しようと考えたとき、2026年現在の収益の仕組みは以前とはかなり変わっています。特に地上設置型(野立て)の場合、固定価格買取制度への依存度が下がり、別のモデルに移行が進んでいる状況です。
遊休地での太陽光発電を検討するなら、制度の現状と新しい収益の取り方を押さえておく必要があるでしょう。
FIT制度・FIP制度の現状と売電収入の目安
FIT制度は、再生可能エネルギーで発電した電気を一定期間、国が定めた価格で買い取る仕組みです。一方のFIP制度では、電力市場での売電収入に一定のプレミアム(補助額)が上乗せされるため、市場価格を意識した発電・売電が求められます。
2026年度の地上設置型の事業用太陽光では、設備容量によって利用できる制度が異なります。10kW以上50kW未満はFIT制度の対象ですが、発電した電気の一定割合を自家消費するなどの「地域活用要件」を満たす必要があります。
50kW以上250kW未満はFIP制度の対象となり、250kW以上はFIP制度の入札対象です。
2026年度の価格は、地上設置型の10kW以上50kW未満が9.9円/kWh、50kW以上250kW未満のFIP基準価格が9.6円/kWhです。250kW以上は入札によって価格が決まり、2026年度の入札上限価格は9.6円/kWhとなっています。
さらに、2027年度以降は事業用太陽光の地上設置について、FIT・FIP制度による新規支援の対象外となる予定です。
そのため、遊休地で太陽光発電を検討する際は、FITによる売電だけを前提に収益を考えるのではなく、市場での売電や非FIT、企業と長期契約を結ぶオフサイトPPAなども含めて事業計画を検討する必要があります。
遊休地の売電収入は、設備容量だけでなく、日射量や系統接続費、維持管理費などによっても変わります。制度上の価格だけで判断せず、土地ごとの条件を踏まえて収支をシミュレーションすることが重要です。
売電から「非FIT・オフサイトPPA」への移行
買取価格の下落に伴い、電力会社に電気を売るのではなく、特定の企業へ直接再エネ電力を供給する非FIT・オフサイトPPA(電力購入契約)の活用が進んでいます。
オフサイトPPAは、遠隔地にある遊休地に太陽光発電設備を設置し、送電網を経由して脱炭素を目指す民間企業へ電力を長期間(15〜20年間)供給する仕組みです。
企業側はCO2排出量の削減目標を達成するために安定した再エネ電源を求めており、電力市場の影響を受けにくい固定単価での長期契約に応じる傾向にあります。
長期契約を結ぶことで、発電事業者や地主にとって将来の収益見通しを立てやすくなる点が特徴です。ただし、契約価格や条件によって実際の収益性は異なります。
山林や耕作放棄地といった一般的な不動産売買では値がつきにくい遊休地であっても、送電線までの距離や日照条件さえ整っていれば、企業向けの「再エネ供給拠点」として評価される事例が増えてきました。
ただし、PPAは需要家の信用力や契約条件、系統接続の状況によって収益性が変わります。FITのように国が価格を保証するわけではないため、専門家による事業計画の確認が欠かせません。
遊休地の条件や設備規模に応じて、地域活用要件を満たしてFITを活用するのか、FIPやPPAを軸に進めるのかを比較しながら判断することが大切です。
2026年最新版:遊休地の太陽光発電導入に使える補助金
遊休地での太陽光発電を検討する際、初期費用をどれだけ抑えられるかは大きな関心事です。ここでは2026年9月時点で確認できる補助金の動向と、あわせて知っておきたい税制優遇の仕組みを整理します。
注意事項
本コラムの情報は掲載時点のものです。その後の制度変更や終了、情報の正確性について細心の注意を払っておりますが、万が一内容に誤りがあった場合や、掲載情報に基づいた判断によって生じた損害・不利益について、当運営側は一切の責任を負いかねます。 補助金の公募内容や要件は、必ず公的機関の公式サイトにて最新の「公募要領」を直接ご確認ください。
国や自治体の補助金動向・税制優遇措置のポイント
たとえば環境省は、2026年度の「ストレージパリティの達成に向けた太陽光発電設備等の価格低減促進事業」を実施しています。太陽光発電設備と蓄電池を同時に導入する自家消費型の事業が対象で、太陽光設備への補助額は購入の場合4万円/kW、PPA・リースでは5万円/kWです。定置用蓄電池にも補助が設けられています。
ただし、この制度は発電した電気を需要施設で消費することが前提です。原則として逆潮流も認められていません。したがって、使っていない空き地へ設備を設置し、発電分をすべて電力会社へ売る野立て太陽光とは性格が異なります。
また経済産業省には、需要家主導型太陽光発電及び再生可能エネルギー電源併設型蓄電池導入支援事業があります。
需要地外に設置した太陽光発電設備から特定の需要家へ長期的に電力を供給する仕組みを対象とした制度です。
ただし2026年度分の予算は採択済み案件の後年度負担分が中心で、新規公募向けの枠ではありません。自家消費設備は補助の対象外で、蓄電池の併設もすべての案件で必須というわけではありません。
補助金以外に、税制面での優遇措置も確認しておきたいところです。太陽光発電設備は償却資産として固定資産税の対象になります。
ただし「再生可能エネルギー発電設備に係る課税標準の特例措置」の対象設備であれば、固定資産税が課されることとなった年度から3年間、課税標準が軽減されます。
なお2026年4月1日以降に取得する設備は対象範囲が見直され、固定資産税の特例対象は一定のペロブスカイト太陽電池に限定されました。
2024~2025年度に対象だった認定地域脱炭素化促進事業計画に基づく太陽光設備は、2026年度以降の対象には含まれていません。
取得時期によって制度が異なるため注意が必要です。
企業が自社利用を目的に設備投資する場合は、2026年度税制改正では「カーボンニュートラルに向けた投資促進税制」が拡充・延長されました。一定の計画認定や炭素生産性向上などの条件を満たす設備投資について、税額控除または特別償却を受けられる制度です。
中小企業経営強化税制の認定を受けた経営力向上計画に基づく一定の設備について、即時償却または取得価額の10%(資本金3,000万円超の法人は7%)の税額控除を選択できます。太陽光発電設備も対象になり得ますが、発電量のうち売電予定量が2分の1を超える設備は対象外です。
導入を検討する際は、屋根や敷地の条件、電力使用パターンに合わせたシミュレーションを行い、適用可能な制度を洗い出すことが第一歩です。
遊休地での太陽光発電に向いている土地・向いていない土地
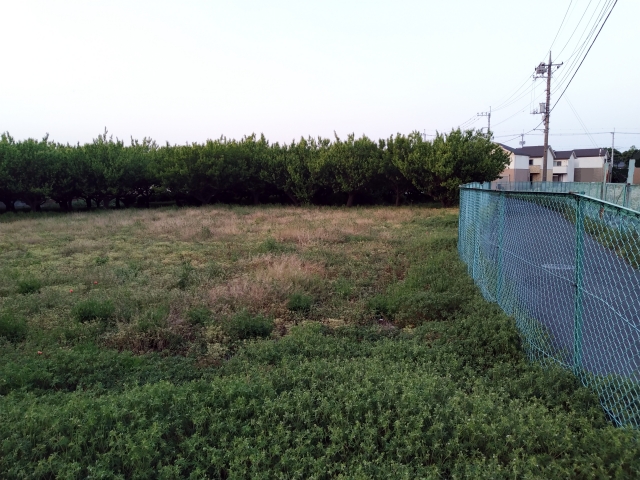
遊休地で太陽光発電を検討するなら、まずこの土地で本当に発電できるのかを確かめたいところです。
遊休地を収益化したいと思っても、土地の特性によっては想定どおりの発電量を確保できないこともあります。どこを基準に判断すればよいのか、以下で整理していきます。
日当たりや面積、電柱までの距離などのチェックポイント
土地の候補を絞るときに大切なのは、「発電できるか」だけではありません。採算が合う状態で発電できるかまで見据える必要があります。
まず確認したいのが日当たりです。
周囲に高い建物や樹木、山などがある場合、時間帯や季節によって影がパネルにかかります。現地調査では、土地を見渡すだけでは足りません。年間を通した日射条件まで考慮して発電量を試算する必要があります。
面積と土地の形にも目を向けましょう。同じ面積でも、細長い土地や複雑な形状の敷地では、パネルを効率よく配置できない場合があります。道路との高低差や接道状況も、造成費や工事車両の進入に影響する部分です。
意外と見落としがちなのが、電力系統への接続条件です。
近くに電柱が見えるからといって、必ずしも低コストで接続できるわけではありません。発電設備を送配電網につなぐ際には、連系先となる系統の状況やアクセス線、設備増強の要否などによって工事内容が変わります。
一方で、向いていない土地には共通した特徴があります。
- ・山間部や谷あいなど、日照を遮る地形・建物が多い
- ・傾斜が急、または形状が不整形で設置効率が下がる
- ・道路に接しておらず、資材搬入や工事車両の進入が難しい
- ・系統連系できる電柱・配電線までの距離が遠く、接続費用が高額になりやすい
- ・海岸に近く、塩害によるパネルや架台の劣化リスクが高い
- ・ハザードマップ上で浸水・土砂災害のリスクが指摘されている
遊休地の太陽光発電は、固定資産税などの保有コストを収益で補える可能性がある選択肢です。ただし、土地の条件によって初期費用や利回りは大きく変わります。
判断に迷ったら、現地調査で日照や地形、造成の必要性を確認してみてください。事業化の可能性が具体的に見えてきます。
まとめ
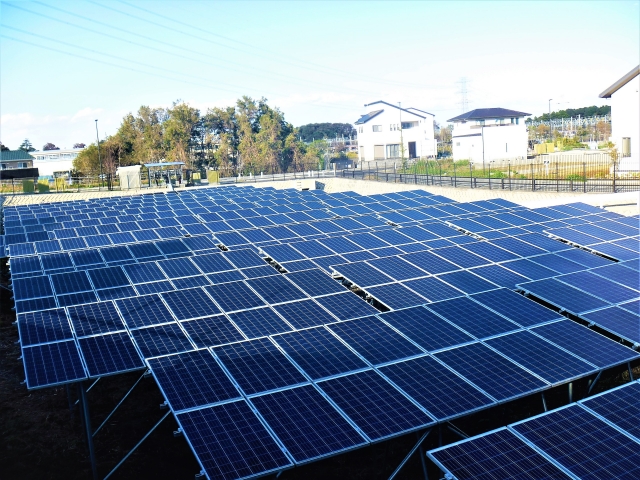
使い道がなく放置されている遊休地は、ただ所有しているだけで固定資産税や雑草処理などの管理手間が発生し続けます。こうした負担を抑え、土地を長期的な収益源へ変える手段として、太陽光発電は有効な選択肢です。
ここまで見てきたように、遊休地での太陽光発電には日当たりや面積、電柱までの距離といった土地条件の見極めが欠かせません。農地転用の要否や固定資産税の扱い、FIT制度・FIP制度と非FIT(オフサイトPPA)のどちらが向くかも、土地の立地や規模によって変わります。
初期費用や利回りの目安、補助金の活用可否も同様です。条件をひとつずつ確認しないまま進めると、想定していた収益が得られなかったり、思わぬ工事費が発生したりする可能性があります。
「自分の土地ならどの程度発電できるのか」「初期費用を回収できる見込みはあるのか」といった点は、土地の条件を反映したシミュレーションを行うと判断しやすくなります。
まずは当社の現地調査や収支シミュレーションを利用し、設置の可否、想定発電量、必要な工事、法令上の条件まで確認したうえで、土地に合った活用方法を検討してみてください。
遊休地の扱いに悩んでいる方は、まず現状を整理する意味でも、まずはライジングコーポレーションにぜひご相談ください。